Skip to content

Séminaire monétique

    • Coming Soon

  • SoftPOS : transformer un smartphone en terminal de paiement

    Le développement technologique a amené avec lui de nombreuses innovations dans le secteur des paiements. Parmi ces nouveautés, une technologie se distingue par sa simplicité et son efficacité : le SoftPOS. Cette solution permet de transformer un smartphone en terminal de paiement sécurisé. Cette innovation transforme la manière dont les commerces interagissent avec leurs clients.

    Qu’est-ce que le SoftPOS ?

    Le terme “SoftPOS” désigne un logiciel qui transforme un appareil Android compatible NFC en un terminal de point de vente. Ceci permet aux commerçants d’accepter des paiements par carte, notamment par contactless, sans avoir besoin de matériel coûteux.

    Le SoftPOS offre une commodité indéniable. Cette technologie ne nécessite qu’une application sur un smartphone ou une tablette. Les commerçants peuvent ainsi accepter facilement des paiements mobiles. L’absence de terminal physique réduit les coûts et la complexité du processus.
    SoftPOS Payment Solution

    Comment fonctionne le SoftPOS ?

    Pour utiliser SoftPOS, un commerçant doit avoir un appareil compatible NFC. Il doit ensuite installer une application de paiement SoftPOS fournie par un fournisseur approuvé. Une fois l’application installée, le commerçant peut accepter des paiements par carte en posant simplement la carte du client sur le smartphone.

    Le processus repose principalement sur la communication par champ proche (NFC). Cette technologie garantit des transactions sécurisées. Les données de la carte ne sont ni stockées ni exposées, ce qui maintient la confidentialité des informations bancaires.

    Avantages du SoftPOS

    Coûts Réduits

    L’un des principaux avantages du SoftPOS est la réduction des coûts. Contrairement aux terminaux de paiement traditionnels, aucun matériel coûteux n’est requis. Un simple smartphone suffit.

    Mobilité

    Le SoftPOS est mobile. Les commerçants peuvent accepter des paiements n’importe où. Que ce soit dans une boutique, au marché, ou lors d’un événement, le SoftPOS reste opérationnel.

    Vitesse et Efficacité

    Les paiements via SoftPOS sont rapides. Les transactions sans contact sont réalisées en quelques secondes seulement. Cela réduit les files d’attente et améliore l’expérience client.

    Inconvénients du SoftPOS

    Compatibilité des Appareils

    Tous les smartphones ne sont pas compatibles avec la technologie NFC. Cela peut limiter les commerçants dans le choix de leur appareil.

    Sécurité Perçue

    Bien que le SoftPOS soit sûr, certains utilisateurs pourraient être sceptiques quant à l’utilisation du smartphone pour les paiements. Il est crucial de sensibiliser et de rassurer sur la sécurité des transactions.

    Exemples d’Utilisation Réelle

    Petits Commerces

    De nombreux petits commerces, tels que des cafés ou des stands de marché, adoptent le SoftPOS pour sa flexibilité. Ils peuvent accepter des paiements sans investir dans un matériel coûteux.

    Livraisons et Services à Domicile

    Les entreprises de livraison et de services à domicile profitent du côté portable du SoftPOS. Les livreurs peuvent recevoir le paiement à la porte du client, rendant l’expérience plus fluide.

    Comparaison avec les Terminaux de Paiement Traditionnels

    Le SoftPOS se distingue par sa simplicité et ses coûts réduits. En comparaison, les terminaux traditionnels exigent des configurations et des frais constants. Cependant, ces derniers demeurent plus familiers pour de nombreux commerçants.

    | Attribut | SoftPOS | Terminaux Traditionnels |
    |——————–|—————————-|——————————-|
    | Coût | Faible | Élevé |
    | Mobilité | Très élevée | Modérée |
    | Configuration | Simple | Complexe |
    | Familiarité | Moins familière | Plus familière |
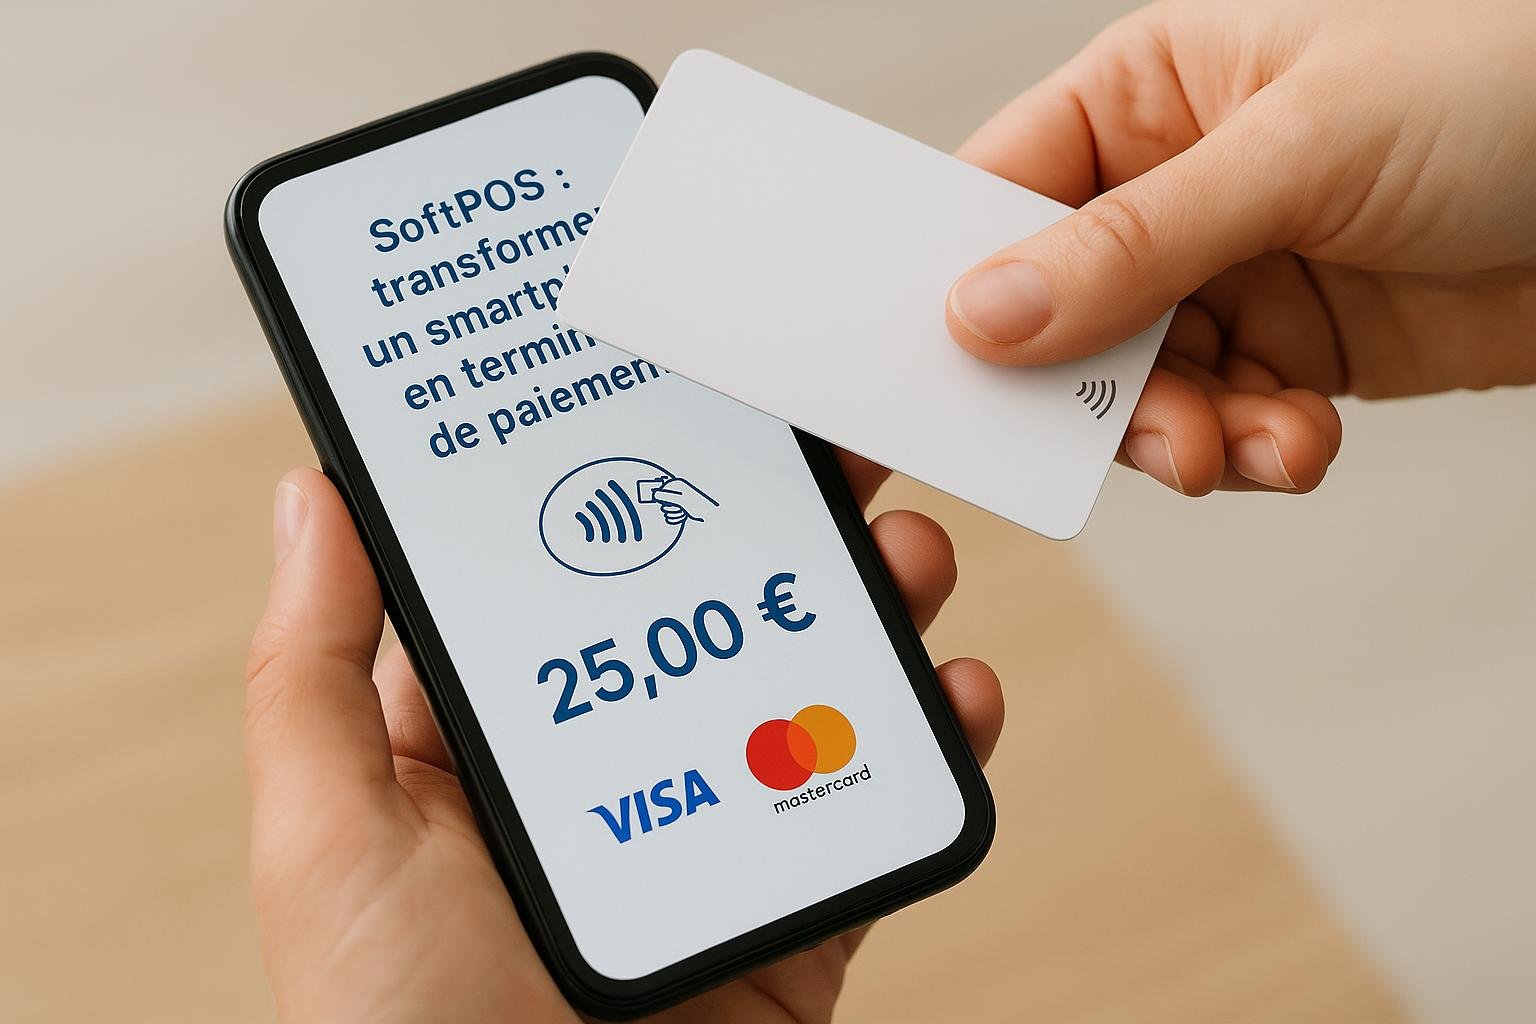
    SoftPOS Device Usage

    Sécurité des Transactions

    La sécurité est au cœur des préoccupations lorsqu’il s’agit de services financiers. Les solutions SoftPOS intègrent des protocoles rigoureux de sécurité. L’application utilise le chiffrement pour garantir que les informations ne sont pas compromises.

    Pour plus de renseignements sur les solutions SoftPOS, vous pouvez visiter Upware. Upware propose des solutions avancées de SoftPOS, conçues pour maximiser la sécurité et la commodité.

    Futur du SoftPOS

    Le SoftPOS présente un potentiel énorme pour transformer les paiements. Alors que la technologie évolue, de plus en plus de commerçants utiliseront probablement cette solution. L’amélioration continue de la sécurité et de la compatibilité fera du SoftPOS une norme dans les transactions électroniques.

    Conclusion

    Le SoftPOS est une avancée majeure pour les paiements en mobilité. Sa capacité à transformer un simple smartphone en un terminal est révolutionnaire. Les commerçants bénéficient de coûts réduits, de flexibilité et d’une efficacité accrue. Alors que la technologie continue de s’améliorer, il semble certain que le SoftPOS jouera un rôle croissant dans l’acceptation des paiements dans le futur.

    Pour une transition en douceur vers le SoftPOS, les commerçants doivent se familiariser avec cette technologie et envisager les possibilités qu’elle offre. Réduire les coûts et améliorer l’expérience client sont des objectifs accessibles grâce à cette innovation en plein essor.
    October 4, 2026

  • Paiement mobile et wallets : Apple Pay, Google Pay et au-delà

    Le paiement mobile a transformé notre manière de régler des achats. Les plateformes comme Apple Pay et Google Pay dominent ce domaine. Explorons ces solutions et au-delà.

    Comprendre le Paiement Mobile

    Le paiement mobile permet de régler des achats avec un smartphone ou une smartwatch. Les utilisateurs associent leurs cartes à une application. Ensuite, ils paient en tapant leur appareil sur un terminal compatible. Les options populaires incluent Apple Pay et Google Pay.

    Apple Pay : Une solution intégrée

    Apple Pay offre une intégration avec les appareils Apple. Les utilisateurs ajoutent leurs cartes bancaires à l’application Wallet. Ils peuvent payer en ligne et en magasin. Apple Pay propose aussi l’authentification biométrique, garantissant la sécurité des transactions.

    Avantages et inconvénients d’Apple Pay

    Apple Pay est pratique pour les utilisateurs d’Apple. La sécurité élevée rassure les utilisateurs. Cependant, il est limité aux appareils Apple. Ceux qui utilisent d’autres marques n’ont pas accès à ce service.

    Apple Pay

    Google Pay : Flexibilité et accessibilité

    Google Pay fonctionne sur différentes plateformes, y compris Android et iOS. Cette solution permet aux utilisateurs d’ajouter des cartes, de payer en magasin, en ligne, et d’effectuer des transferts d’argent. Google Pay centralise les options de paiement et de fidélité dans une unique application.

    Points forts et limites de Google Pay

    Google Pay est accessible à toute une gamme d’appareils. L’application propose aussi une interface intuitive. Néanmoins, Google Pay peut ne pas être compatible avec certaines banques ou terminaux.

    Google Pay

    Au-delà d’Apple Pay et Google Pay

    D’autres services de paiement mobile gagnent en popularité. Chacun présente des caractéristiques uniques et s’adresse à des besoins divers.

    Samsung Pay : La compatibilité étendue

    Samsung Pay se distingue par sa large compatibilité. Il fonctionne avec la plupart des terminaux grâce aux technologies NFC et MST. Les utilisateurs Samsung bénéficient d’une solution intégrée à leur écosystème.

    Avantages et désavantages de Samsung Pay

    Samsung Pay offre une compatibilité impressionnante. Toutefois, comme Apple Pay, il est limité aux appareils Samsung.

    Alipay et WeChat Pay : Domination en Asie

    En Asie, Alipay et WeChat Pay dominent le marché. Alipay, lancé par Alibaba, facilite les paiements en ligne et en magasin, ainsi que les transferts. De même, WeChat Pay est intégré dans l’application de messagerie WeChat. Ces plateformes vont au-delà des paiements, intégrant divers services financiers.

    Spécificités et limites d’Alipay et WeChat Pay

    Ces services attirent par leur polyvalence. Cependant, hors d’Asie, leur adoption reste limitée. De plus, Alipay et WeChat Pay ont des exigences strictes quant à l’inscription.

    Paypal : Le précurseur des paiements en ligne

    Avant l’essor du mobile, Paypal était un acteur clé. Aujourd’hui, il s’adapte au paiement mobile. Offrant un service sécurisé, il s’impose pour les transactions internationales.

    Avantages et freins de Paypal

    Paypal est reconnu pour sa sécurité. Sa réputation le précède dans le commerce en ligne. Cependant, ses frais peuvent être un inconvénient pour certains utilisateurs.

    Sécurité dans les Paiements Mobiles

    La sécurité est essentielle dans les paiements mobiles. Les solutions comme Apple Pay et Google Pay intègrent des mesures solides. Le chiffrement des données et l’authentification biométrique garantissent la protection des utilisateurs.

    Importance du chiffrement

    Le chiffrement protège les informations sensibles. Lors d’une transaction, les données de la carte ne sont pas transmises directement. Un token remplace ces informations, renforçant la sécurité.

    L’authentification biométrique

    L’authentification via empreinte digitale ou reconnaissance faciale ajoute une couche de sécurité. Elle empêche l’accès non autorisé à l’application, rassurant les utilisateurs.

    L’avenir du Paiement Mobile

    Le paiement mobile continue d’évoluer. Les innovations se multiplient pour offrir des solutions encore plus simples et sécurisées.

    Les crypto-monnaies et le paiement mobile

    Avec l’essor des crypto-monnaies, le paiement mobile pourrait s’ouvrir à ces nouvelles devises. Des plateformes explorent déjà l’intégration de ces actifs.

    Expertise Paiement Mobile

    Pour mieux comprendre ce domaine, consulter l’expertise paiement mobile peut être utile. Des ressources supplémentaires y sont disponibles.

    Conclusion

    Le paiement mobile, dominé par Apple Pay et Google Pay, continue d’innover. D’autres acteurs comme Samsung Pay et Paypal enrichissent le marché. L’accent est mis sur la sécurité et l’intégration. À l’avenir, nous pourrions voir des avancées encore plus excitantes dans ce domaine.

    September 29, 2026

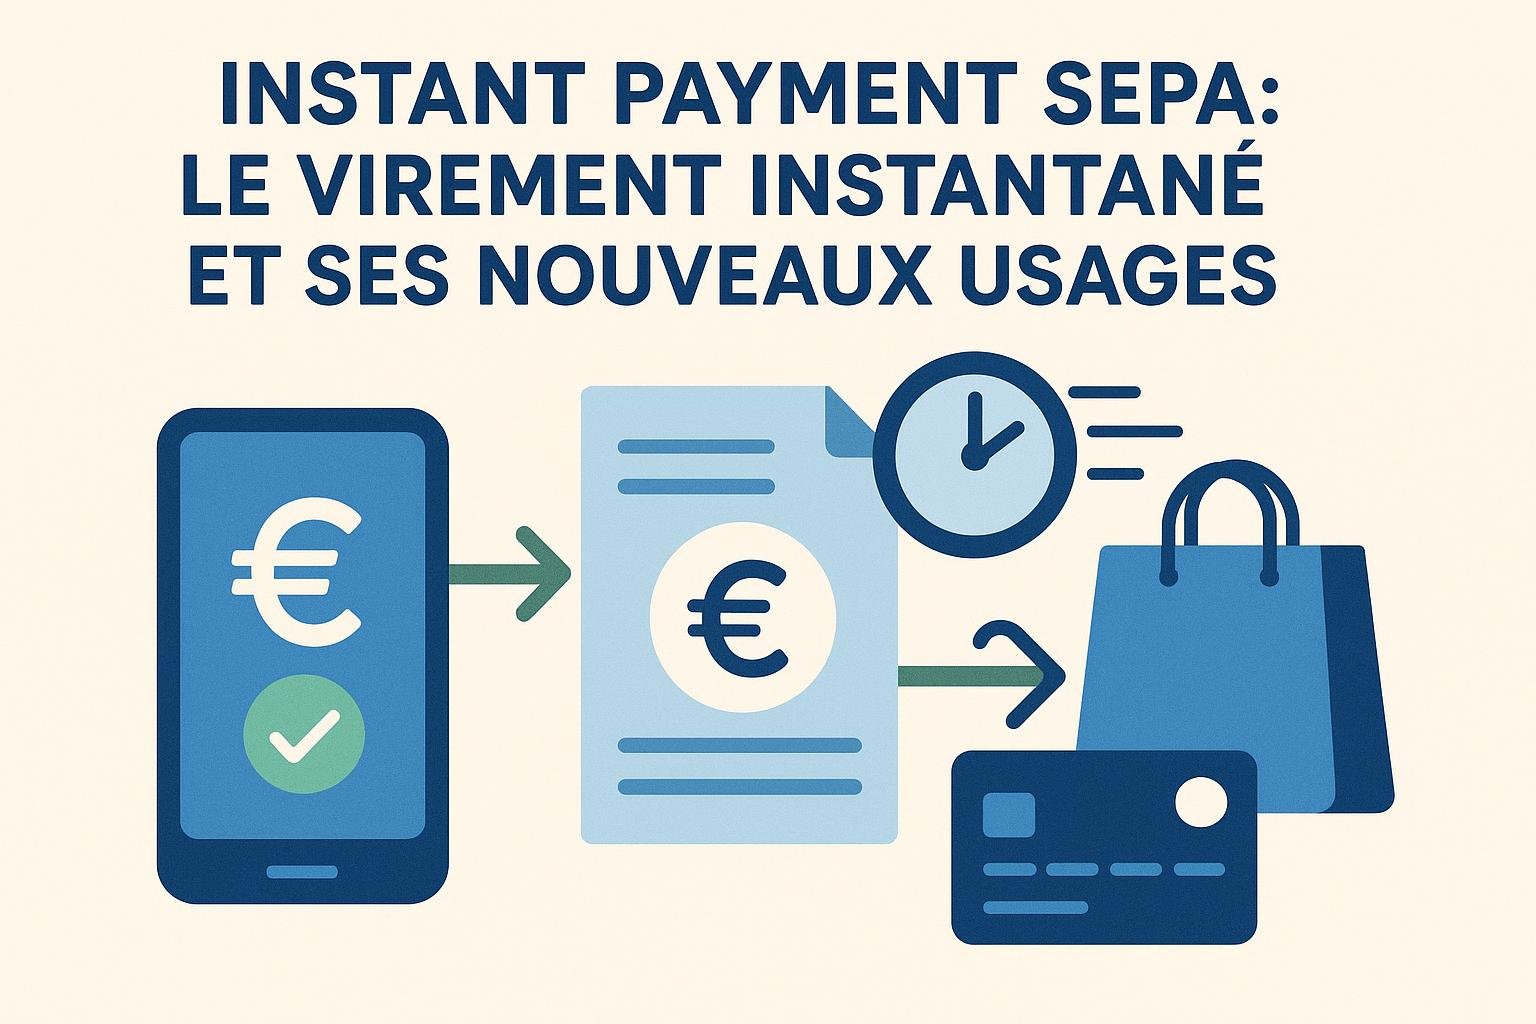
  • Instant Payment SEPA : le virement instantané et ses nouveaux usages

    Ces dernières années, le virement instantané SEPA est devenu un outil essentiel pour les particuliers comme pour les entreprises. Ce service modifie fondamentalement la manière dont les utilisateurs effectuent et reçoivent des paiements en Europe. Cet article explore les spécificités du virement instantané SEPA, ses nouveaux usages et son impact sur le paysage financier.

    Qu’est-ce que le Virement Instantané SEPA?

    Le virement instantané SEPA est une méthode de transfert de fonds qui permet de déplacer de l’argent d’un compte à un autre en quelques secondes, et ce, 24 heures sur 24, 7 jours sur 7. Contrairement aux virements traditionnels qui peuvent prendre jusqu’à un ou deux jours ouvrables, le virement instantané SEPA garantit une rapidité sans précédent, renforçant l’efficacité des transactions financières interbancaires.

    Cette technologie repose sur le système de paiement en temps réel, développé pour rationaliser et sécuriser les transferts de fonds transfrontaliers entre les pays de la zone SEPA. Celle-ci regroupe 36 pays d’Europe, permettant une uniformité dans les transactions financières.

    Comment Fonctionne le Virement Instantané SEPA?

    Le virement instantané SEPA exige l’utilisation d’un système de messagerie sécurisé qui relie les banques participantes. Lorsqu’un utilisateur effectue un virement, le message est instantanément transmis à la banque du bénéficiaire pour validation. Si la validation est approuvée, le bénéficiaire reçoit immédiatement les fonds, éliminant ainsi les longs délais de traitement.

    Instant Payment Image

    Utilisation et Bénéfices du Virement Instantané

    Pour les Particuliers

    Vitesse et Disponibilité

    Pour les particuliers, la rapidité du transfert d’argent est un avantage majeur. Que ce soit pour l’achat immédiat de biens et services ou pour envoyer de l’argent à des proches à la dernière minute, la disponibilité 24/7 des virements instantanés offre une liberté sans précédent.

    Sécurité des Transactions

    Les institutions financières ont renforcé la sécurité des transactions grâce à des méthodes d’authentification avancées. Cela garantit que les fonds atteignent la bonne personne sans risque de fraude, renforçant la confiance des utilisateurs.

    Pour les Entreprises

    Amélioration de la Gestion des Trésoreries

    Pour les entreprises, l’adoption des virements instantanés facilite la gestion des flux de trésorerie. Elles peuvent recevoir les paiements immédiatement, améliorant ainsi leur liquidité et permettant une meilleure planification financière.

    Réduction des Coûts de Transaction

    Les virements instantanés éliminent les frais d’intérêt liés aux découverts bancaires, réduisant ainsi les coûts de transaction. Cela se traduit directement par des économies significatives pour les entreprises, surtout celles qui traitent un grand volume de transactions quotidiennement.

    Business Advantage Image

    Nouveaux Usages du Virement Instantané SEPA

    E-commerce

    Dans le secteur du commerce électronique, les transactions sont souvent l’épine dorsale du service client, dictant l’expérience utilisateur. Le virement instantané SEPA améliore cette expérience en assurant que les paiements soient traités immédiatement, ce qui permet aux entreprises d’expédier les produits plus rapidement et d’améliorer la satisfaction client.

    Payements Interentreprises (B2B)

    Les entreprises utilisent les virements instantanés pour optimiser les transactions interentreprises. Cela est particulièrement pertinent dans les chaînes d’approvisionnement mondiales où la rapidité et la sécurité des transactions influencent directement la logistique et l’efficacité opérationnelle.

    Usage Personnel Accru

    Avec la montée des applications financières et des plateformes de partage d’argent, les consommateurs bénéficient des virements instantanés pour des transactions personnelles. Cela inclut le partage de frais entre amis ou la répartition des coûts de voyages collectifs.

    Formation et Sensibilisation

    Pour tirer pleinement parti des virements instantanés, il est crucial que les individus et les entreprises se forment à leur utilisation. Une formation sur les virements instantanés peut fournir les connaissances nécessaires pour exploiter ces technologies efficacement.

    Comparaison avec d’Autres Solutions de Paiement Instantané

    Bien que le virement instantané SEPA soit un précurseur en Europe, d’autres systèmes mondiaux, comme le Faster Payments Service au Royaume-Uni et FedNow aux États-Unis, offrent également des paiements instantanés. Chaque système a ses propres portées géographiques et limitées, mais ils partagent tous la valeur ajoutée de la rapidité et de la sécurité accrues.

    Défis et Limites

    Adoption Bancaire

    Une des principales limitations du virement instantané SEPA réside dans la couverture bancaire. Bien que la plupart des banques participent à ce système, certaines institutions financières n’offrent pas encore ce service, limitant ainsi l’universalité de son adoption.

    Coûts Potentiels

    L’utilisation de virements instantanés peut parfois entraîner des frais plus élevés comparés aux transactions ordinaires. Les utilisateurs et entreprises doivent donc évaluer l’impact de ces frais sur leur budget ou leurs opérations.

    Impact Économique et Future des Virements Instantanés

    Les virements instantanés SEPA introduisent une plus grande fluidité financière, stimulant l’économie en réduisant les délais de paiement. Cette transformation promeut l’innovation dans les services financiers et accélère l’adoption de nouveaux modèles d’affaires basés sur l’instantanéité.

    Economic Impact Image

    Conclusion

    Le virement instantané SEPA illustre l’évolution rapide des paiements modernes, fournissant des bénéfices tangibles tant pour les particuliers que pour les entreprises. Son adoption croissante promet de révolutionner notre interaction avec les services financiers, rendant chaque transaction plus rapide, sûre et efficace. Découvrez-en plus sur les autres innovations financières et leurs implications futures via des sources fiables : European Central Bank, European Payments Council, World Economic Forum.

    September 27, 2026

  • Le protocole ISO 8583 au cœur des transactions par carte

    Le protocole ISO 8583 joue un rôle central dans le traitement des transactions par carte bancaire. Ce protocole standardise la communication entre les systèmes financiers lors de traitements de paiements électroniques. Cet article explore la structure, le fonctionnement et l’importance du protocole ISO 8583 dans le système de paiement par carte, ainsi que ses avantages et limites.

    Qu’est-ce que le Protocole ISO 8583 ?

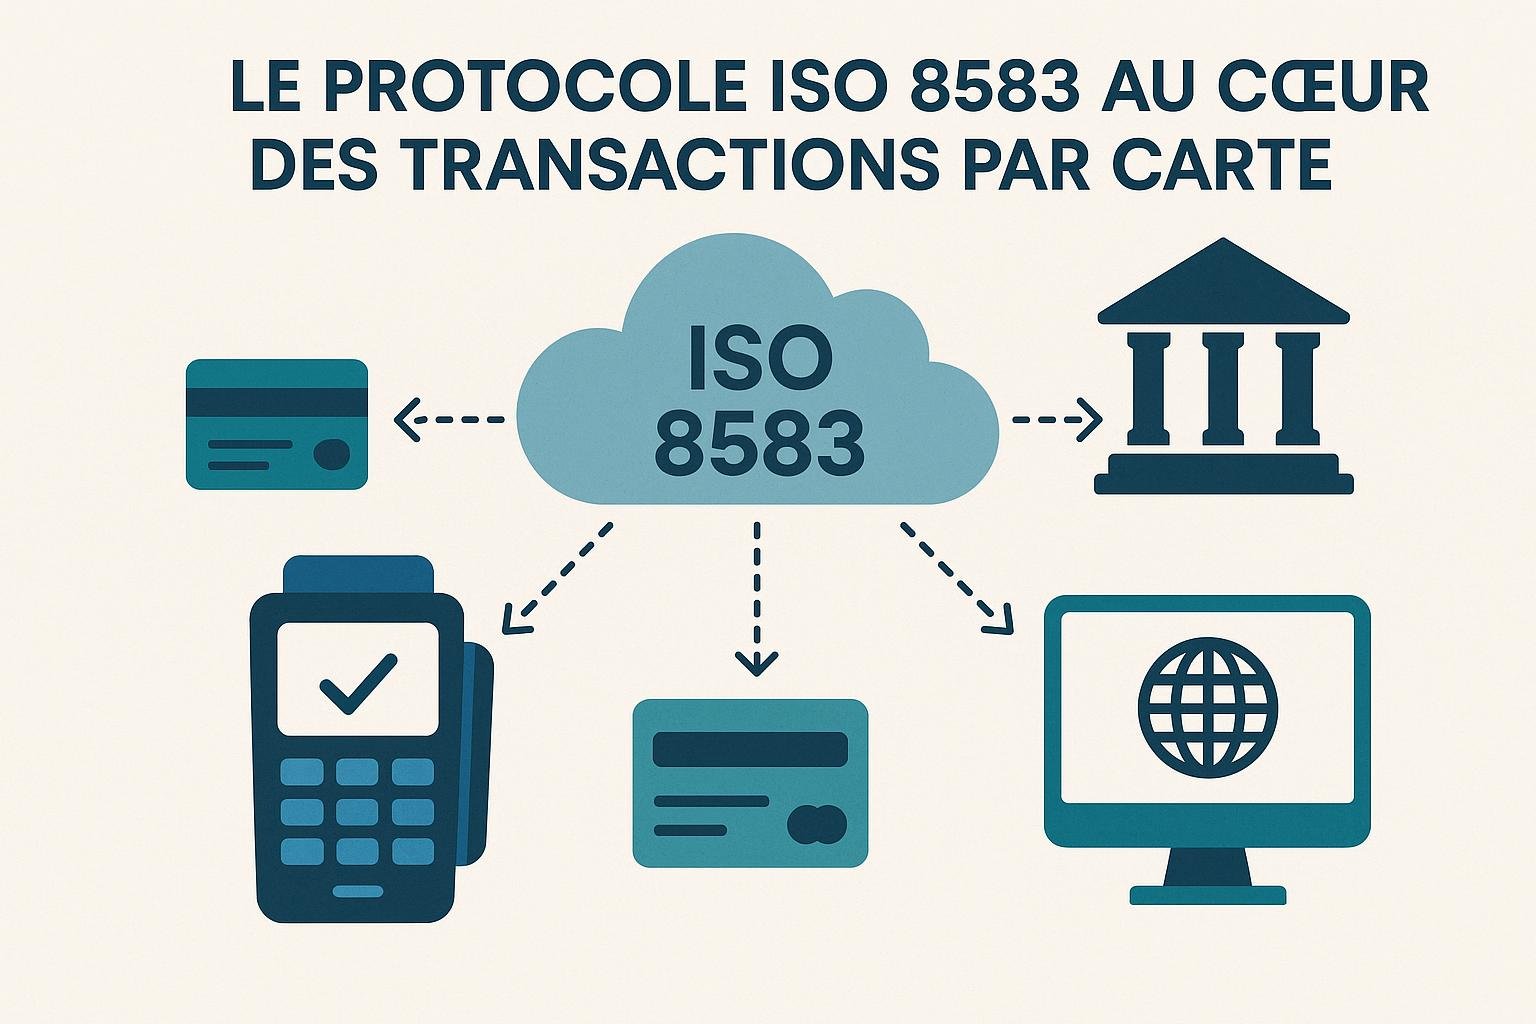
    L’Organisation internationale de normalisation (ISO) a développé le protocole ISO 8583 pour uniformiser la communication des données entre les différents acteurs de l’écosystème bancaire. Le protocole définit le format des messages échangés, permettant ainsi des interactions cohérentes et efficaces entre les points de vente, les banques émettrices et acquéreuses.

    ISO 8583 utilise des champs de données structurés pour transporter des informations de transaction. Chaque message se compose d’un en-tête et d’un corps contenant divers champs. Ces champs incluent des données telles que le numéro de carte, le code d’autorisation, la date et l’heure, pour ne citer que quelques exemples.

    Exemple de structure de message de protocole

    Le Fonctionnement de l’ISO 8583

    Types de Messages

    Le protocole ISO 8583 utilise trois types de messages principaux : demande, réponse et notification. Le message de demande initie une transaction, la réponse fournit le résultat, et la notification informe de l’achèvement d’une transaction.

    1. Demande de transaction : Envoyée par le terminal de paiement vers la banque émettrice.
    2. Réponse de transaction : Envoyée par la banque émettrice vers le terminal, contenant le résultat.
    3. Notification de transaction : Informant de l’enregistrement final de la transaction par l’entité acquéreuse.

    Éléments de Données

    Les messages sont composés d’éléments de données, chacun ayant un identifiant unique. Ces éléments échangent des informations telles que les détails du paiement, les identifiants de transaction et les informations de validation.

    Chaque élément est codé de manière précise, garantissant la clarté et la compatibilité dans les échanges de données.

    Flux de Transaction

    Le flux typique de transaction commence lorsque le client utilise sa carte chez un commerçant. Le terminal génère un message de demande, qui transite vers la banque acquéreuse. Celle-ci procède à l’autorisation avec la banque émettrice par l’envoi d’une demande de respect ISO 8583. Après validation, la banque émettrice envoie une réponse autorisant ou refusant la transaction. Ce résultat est communiqué au terminal de paiement, clôturant ainsi le cycle de transaction.

    Importance du Protocole ISO 8583

    ISO 8583 est essentiel pour garantir des paiements sécurisés et efficaces. Le protocole permet une communication standardisée, réduisant les erreurs et améliorant l’efficacité du traitement des paiements. Pour les entreprises de commerce, la compréhension et l’intégration de l’ISO 8583 peut conduire à des systèmes de paiement plus rapides et sécurisés.

    Avantages

    • Standardisation : Assure la compatibilité entre différents systèmes et fournisseurs.
    • Sécurité : Intègre des niveaux de cryptage et d’autorisation pour protéger les données des consommateurs.
    • Efficacité : Automatise la validation et le règlement des transactions, réduisant les délais.

    Limites

    • Complexité : Nécessite une expertise technique pour implémenter correctement.
    • Évolution technologique : Les avancées dans les technologies de paiement nécessitent des mises à jour régulières du protocole.

    Répertoire des Utilisations du Protocole

    ISO 8583 n’est pas seulement utilisé dans les transactions par cartes de crédit ou de débit. Il s’applique aussi au traitement des paiements sécurisés par smartphone et autres systèmes de portefeuille électronique. Voir plus sur l’importance du protocole pour ces systèmes.

    Formation Professionnelle

    Afin de comprendre et d’appliquer efficacement le protocole ISO 8583, des ressources pédagogiques spécialisées sont disponibles. La formation technique en monétique permet aux professionnels de se familiariser avec les meilleures pratiques de l’industrie des paiements électroniques.

    Conclusion

    Le protocole ISO 8583 joue un rôle crucial dans le monde des transactions par carte. Il garantit la sécurité, l’efficacité et la standardisation des paiements électroniques à l’échelle mondiale. Pour les entreprises et les institutions financières, maîtriser cet outil est essentiel pour répondre aux exigences du secteur des paiements et progresser avec les technologies émergentes. Pour plus d’informations et de formations spécialisées, explorez ici.

    Dans un monde où les paiements électroniques dominent les transactions commerciales, ISO 8583 reste une fondation indispensable et continue d’évoluer pour s’adapter aux nouvelles technologies et aux besoins des consommateurs.

    September 19, 2026

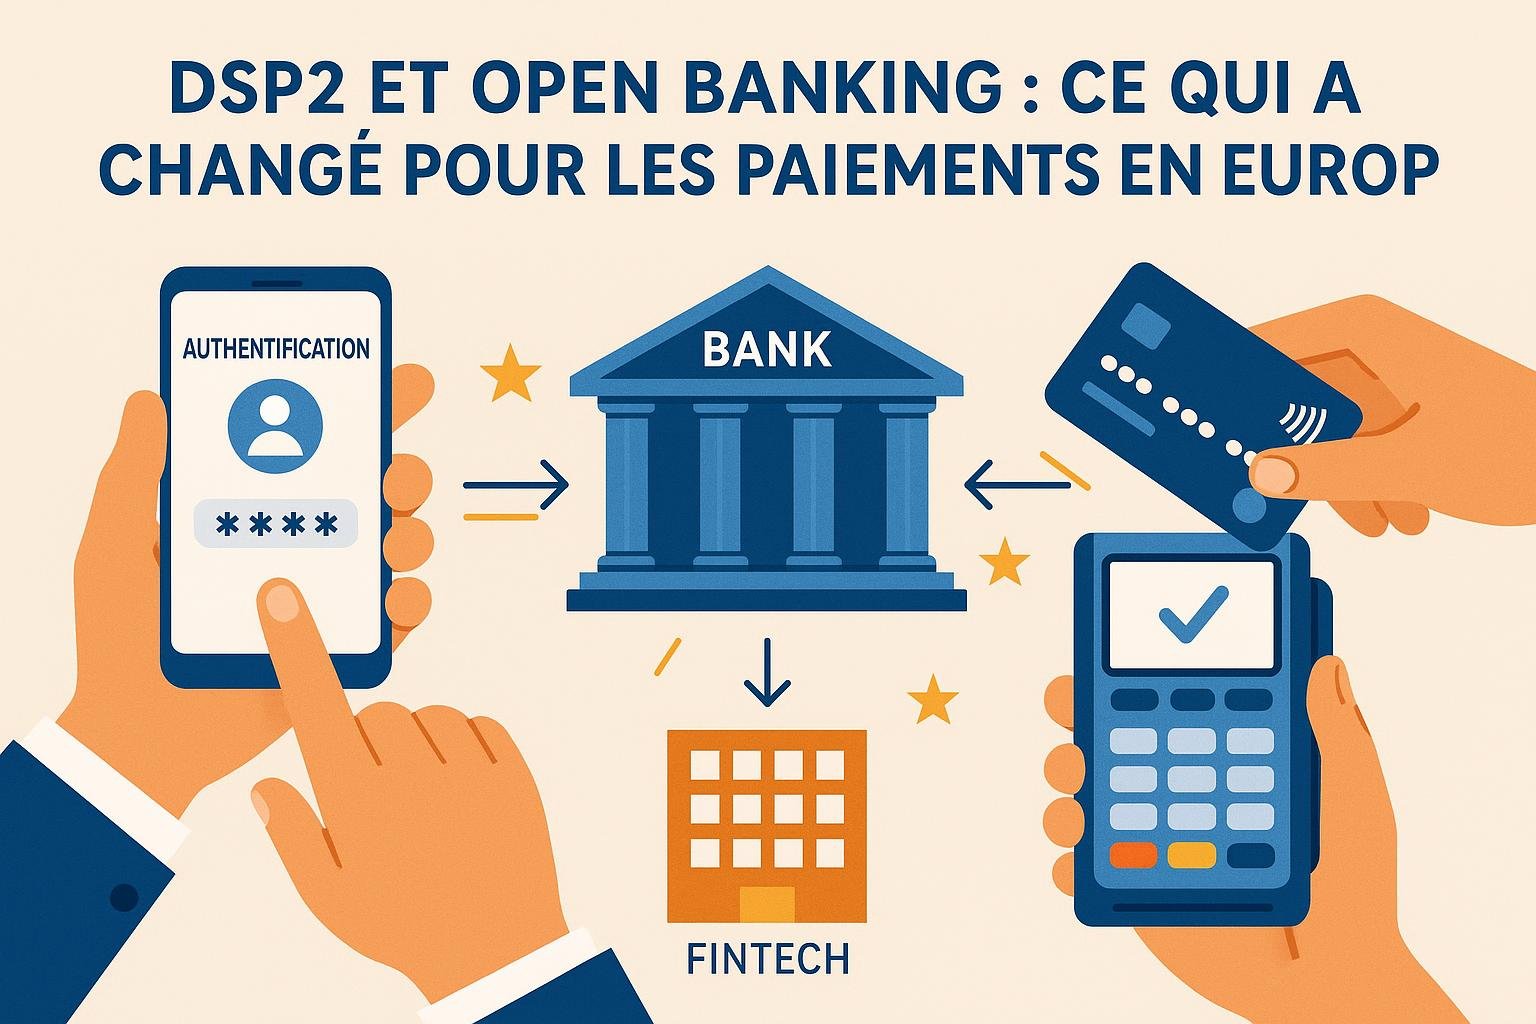
  • DSP2 et open banking : ce qui a changé pour les paiements en Europe

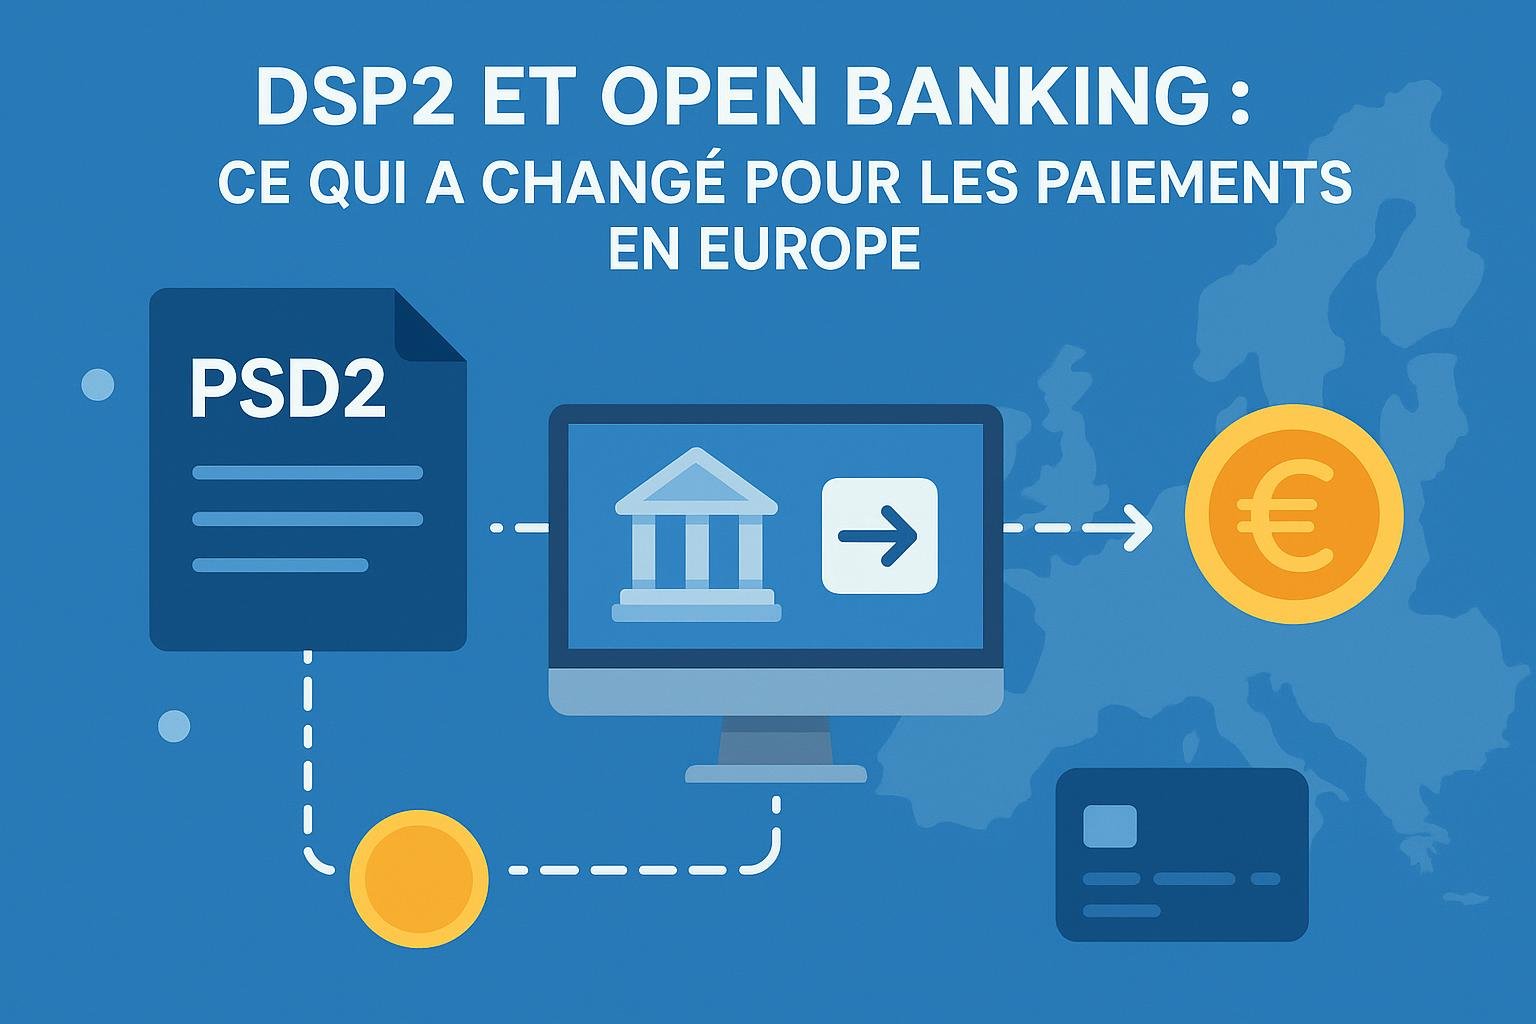
    The revision of the Payment Services Directive, known as DSP2, has transformed the financial landscape in Europe. This regulatory framework has significantly impacted how payment services operate and interact with consumers. Since its introduction, DSP2 has fueled the growth of open banking. This concept focuses on opening up consumers’ financial data to authorized third-party providers. With these advancements, both consumers and businesses are experiencing notable changes in the payments sector.

    Open Banking Concept

    Understanding DSP2: An Overview

    DSP2, or the Revised Payment Service Directive, is a European regulation. It came into effect in January 2018. The primary aim is to increase competition and innovation in the payment sector. It also enhances consumer protection.

    How DSP2 Works

    DSP2 mandates that banks open up their systems. They must allow third-party providers access to customer account information. This access is given with the customer’s explicit consent. The directive promotes transparency by requiring banks to adopt secure and standardized communication protocols.

    Key Features of DSP2

    • Strong Customer Authentication (SCA): This requires two-factor authentication for electronic payments, increasing security for both consumers and service providers.
    • Access to Account (XS2A): This allows approved third-party providers to obtain customer account data and initiate payments on their behalf, with consent.

    The Rise of Open Banking

    Open banking is a direct result of DSP2. It enables third-party providers, such as fintech companies, to access banks’ application programming interfaces (APIs). This access facilitates a wider range of services, from personal finance management tools to new payment methods.

    Benefits of Open Banking

    1. Consumer Control: Consumers decide who can access their data and revoke access anytime.
    2. Enhanced Competition: More players enter the financial market, fostering innovation.
    3. Improved Services: New services can personalize financial management and offer more tailored advice.

    Transforming Financial Services

    Effects on Payment Systems in Europe

    The adoption of DSP2 and open banking has reshaped payments in several ways:

    Increased Security

    SCA and secure APIs have minimized fraud risks. This leads to more trust among consumers.

    Seamless Transactions

    With DSP2, transactions between banks and third-party providers have become more efficient. This enhances user experience.

    Innovation and Competition

    Fintech companies leverage open banking to provide advanced services, thus driving innovation in the sector. This competition results in better services for consumers.

    Challenges and Considerations

    Despite its benefits, DSP2 and open banking present challenges:

    Complexity in Implementation

    Banks and financial institutions face technical challenges in integrating new systems. They must comply with regulatory standards while ensuring smooth operations.

    Privacy Concerns

    Consumers worry about data privacy. Trust in companies accessing sensitive information is crucial.

    Success Stories in Europe

    Several companies have successfully integrated DSP2 and open banking to improve payment services.

    Example 1: Monzo

    Monzo, a digital bank, uses open banking to provide budget tracking and real-time insights into spending habits.

    Example 2: Klarna

    Klarna enables buy-now-pay-later services by utilizing customers’ financial data to assess risk accurately.

    Pros and Cons of DSP2 and Open Banking

    Pros

    • Enhanced Security: SCA protocols reduce fraud risk.
    • Consumer Empowerment: Users have control over whom they share their data with.
    • Market Innovation: Increased competition stimulates service improvements.

    Cons

    • Implementation Costs: Costs of compliance with DSP2 may be high for banks.
    • Complexities in Data Management: Ensuring data privacy and security requires ongoing attention.

    Conclusion

    The introduction of DSP2 and the evolution of open banking have drastically changed the financial landscape in Europe. They have ushered in a new era of secure, efficient, and consumer-centric payment systems. While challenges such as data privacy concerns remain, the overall impact on innovation and service quality has been overwhelmingly positive. For businesses and consumers looking to navigate the open banking ecosystem, partnering with companies that offer accompagnement open banking services, like Upware, can provide indispensable guidance.

    In conclusion, we see that DSP2, with its emphasis on security and competition, coupled with open banking’s potential for innovation, is paving the way for a dynamic financial future in Europe. As the sector continues to evolve, staying informed and proactive will be key to harnessing its full potential.

    For further insights and regulatory details, these resources provide valuable information: European Commission’s Payment Services Directive, European Banking Authority, and Open Banking Europe.

    September 14, 2026

  • La fraude à la carte bancaire : typologies et moyens de prévention

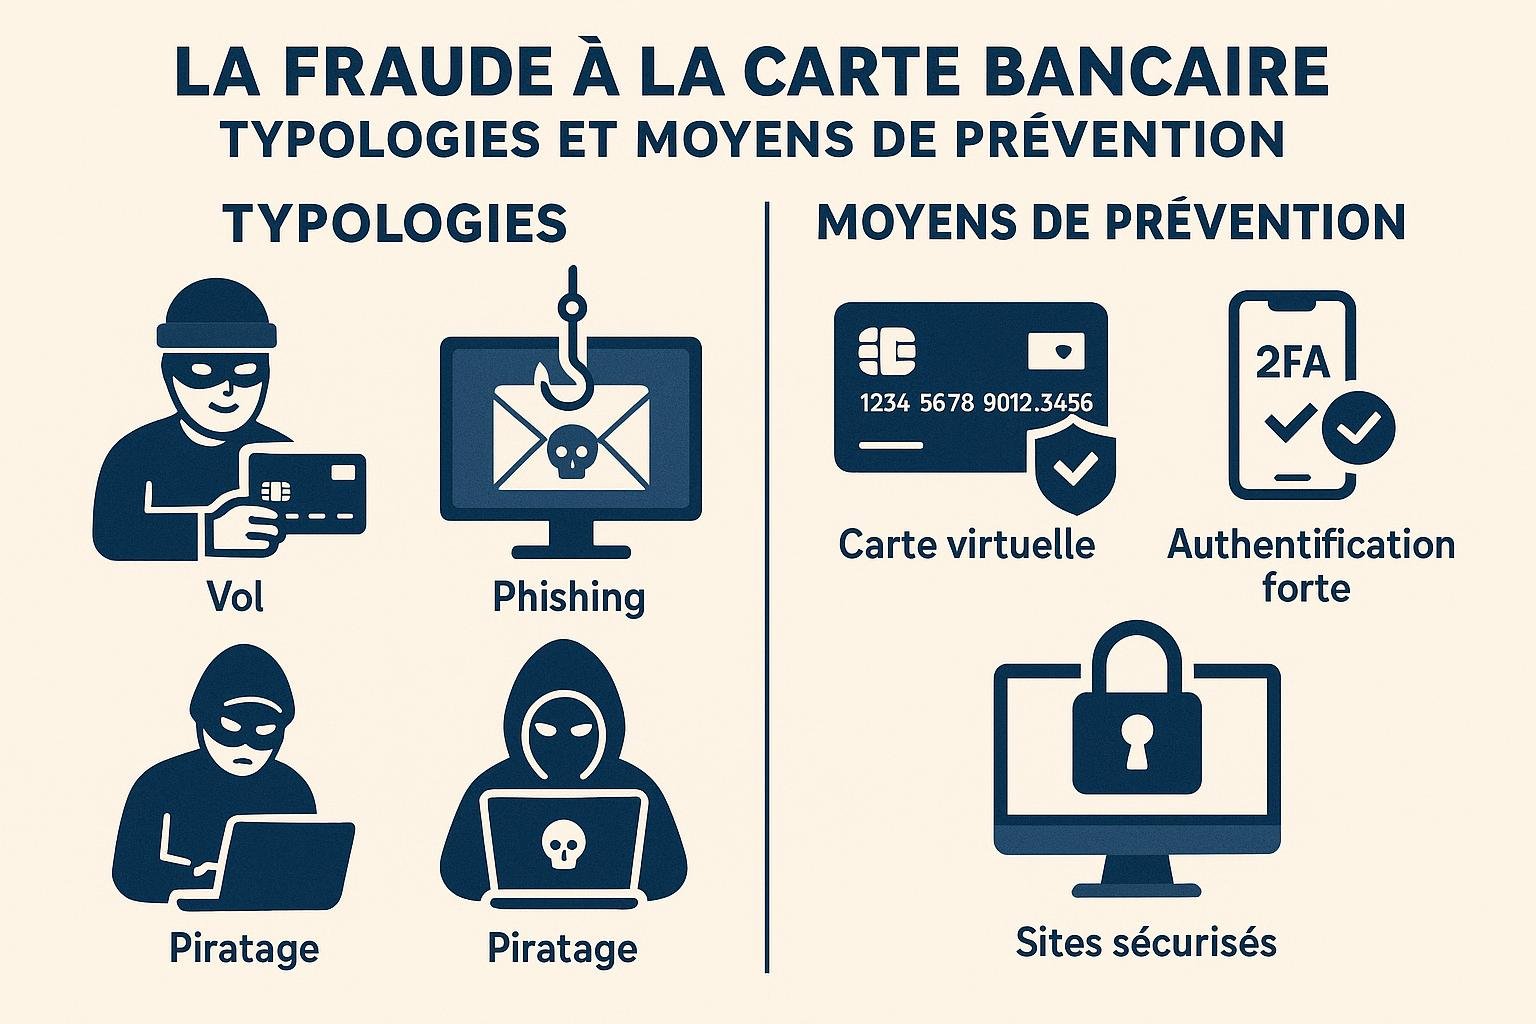
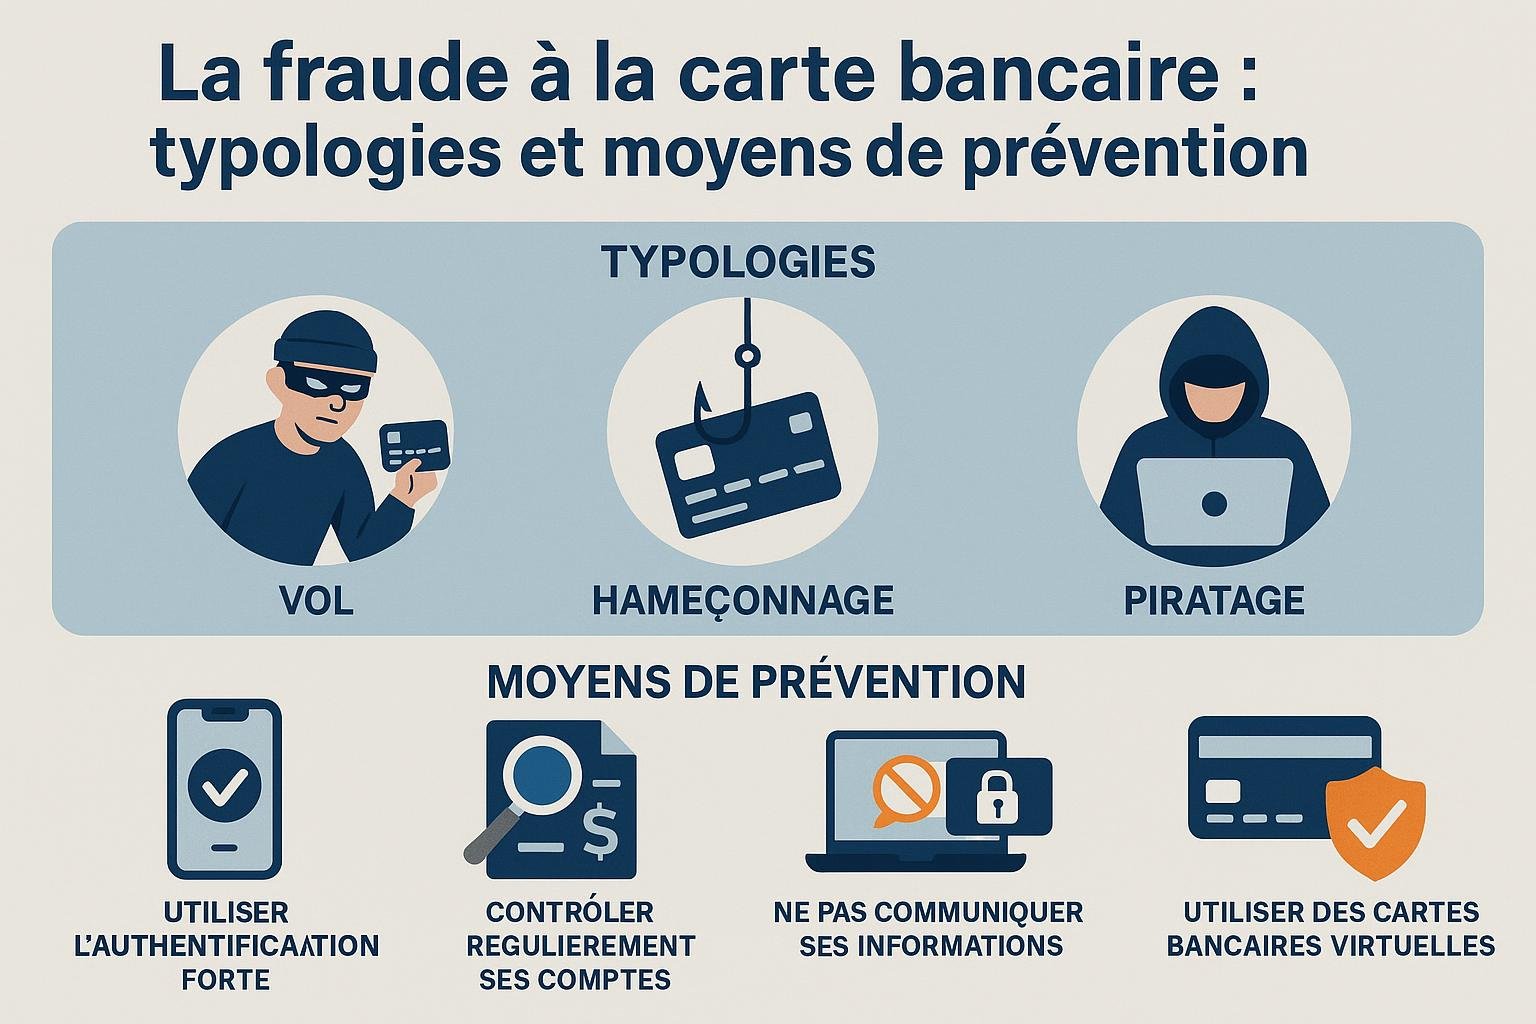
    La fraude à la carte bancaire représente un problème majeur à l’échelle mondiale. Cette situation pose des risques non seulement pour les consommateurs mais aussi pour les entreprises et les institutions financières. Cet article explore les typologies courantes de fraude à la carte bancaire et propose des moyens efficaces pour les prévenir.

    Comprendre la Fraude à la Carte Bancaire

    La fraude à la carte bancaire survient lorsque des criminels utilisent les informations de carte de crédit ou de débit à des fins frauduleuses. Les fraudeurs peuvent voler ces informations à travers diverses méthodes. Il est crucial de comprendre ces typologies pour mieux les combattre.

    Typologies Courantes de Fraude

    1. Phishing : Les fraudeurs envoient des courriels ou des messages trompeurs pour obtenir des informations personnelles des victimes. Ces messages semblent souvent provenir d’organismes financiers légitimes.

    2. Skimming : Cette méthode consiste à copier les informations de la bande magnétique d’une carte via un dispositif de lecture illégal installé sur les distributeurs automatiques de billets ou les terminaux de paiement.

    1. Fraude en ligne : Les malfaiteurs utilisent les informations volées pour effectuer des achats en ligne. Cette fraude est facilitée par les transactions qui ne nécessitent pas la présence physique de la carte.

    2. Vol physique de la carte : La méthode la plus directe, où le voleur s’empare physiquement d’une carte pour l’utiliser abusivement.

    3. Fraude par émulation de carte : Ce type de fraude implique l’utilisation d’appareils capables d’émuler les cartes pour effectuer des transactions frauduleuses.

    Moyens de Prévention

    Empêcher la fraude à la carte bancaire nécessite l’application de diverses stratégies. Voici quelques mesures essentielles pour protéger les consommateurs et les entreprises.

    Utilisation de Technologies Avancées

    1. Chips EMV : Les cartes à puces EMV offrent une sécurité accrue par rapport aux cartes à bande magnétique. Elles créent un code unique pour chaque transaction, ce qui rend la copie des informations beaucoup plus difficile.

    2. Méthodes d’authentification forte : L’authentification à deux facteurs ajoute une couche de protection en exigeant une deuxième information, souvent un code envoyé sur le téléphone, avant de valider une transaction.

    3. Tokenisation : Convertir les informations de la carte en un code unique pour chaque transaction prévient le vol de données lors des paiements en ligne ou via mobile.

    1. Biométrie : L’intégration de la biométrie, comme les empreintes digitales ou la reconnaissance faciale, dans les systèmes de paiement renforce la sécurité.

    Pratiques Sécurisées pour les Consommateurs

    1. Surveillance continue des comptes : Les consommateurs doivent vérifier régulièrement leurs relevés bancaires pour repérer toute activité suspecte.

    2. Utilisation de mots de passe forts : Il est essentiel de choisir des mots de passe difficiles à deviner et de les modifier régulièrement.

    3. Attention aux courriels frauduleux : Les utilisateurs doivent éviter de cliquer sur des liens ou de télécharger des pièces jointes provenant de sources non vérifiées.

    Protégés les Établissements Financiers

    1. Analyse de données : Les institutions peuvent mettre en œuvre des systèmes d’analyse pour détecter des comportements inhabituels ou des tentatives de fraude.

    2. Éducation et sensibilisation : Former le personnel et les clients aux risques liés à la fraude bancaire et aux pratiques sécurisées renforce la défense collective contre les fraudeurs.

    3. Collaboration avec les autorités : Les banques doivent collaborer étroitement avec les forces de l’ordre pour signaler et suivre les activités frauduleuses.

    Pour une formation approfondie sur la formation prévention de la fraude, vous pouvez consulter Payacademy.

    Conclusion

    La fraude à la carte bancaire est une menace qui évolue constamment, mais des mesures appropriées peuvent significativement diminuer les risques. Utiliser des technologies avancées, adopter des pratiques sécurisées, et former le personnel et les consommateurs sont des étapes essentielles. Protéger les informations financières requiert une compréhension complète des méthodes de fraude et une vigilance continue pour s’assurer que les systèmes de protection restent à jour. Les efforts concertés des consommateurs, des entreprises, et des institutions financières peuvent créer un environnement financier plus sûr pour tous.

    Ressources

    • CNIL
    • FTC Consumer Information

    En somme, protéger les informations financières et lutter contre la fraude à la carte bancaire nécessite une combinaison d’innovation technologique, de pratiques prudentes et de sensibilisation continue. Assurons-nous de rester informés et préparés face à ces menaces pour que nos transactions soient non seulement sécurisées mais également fiables.

    September 13, 2026

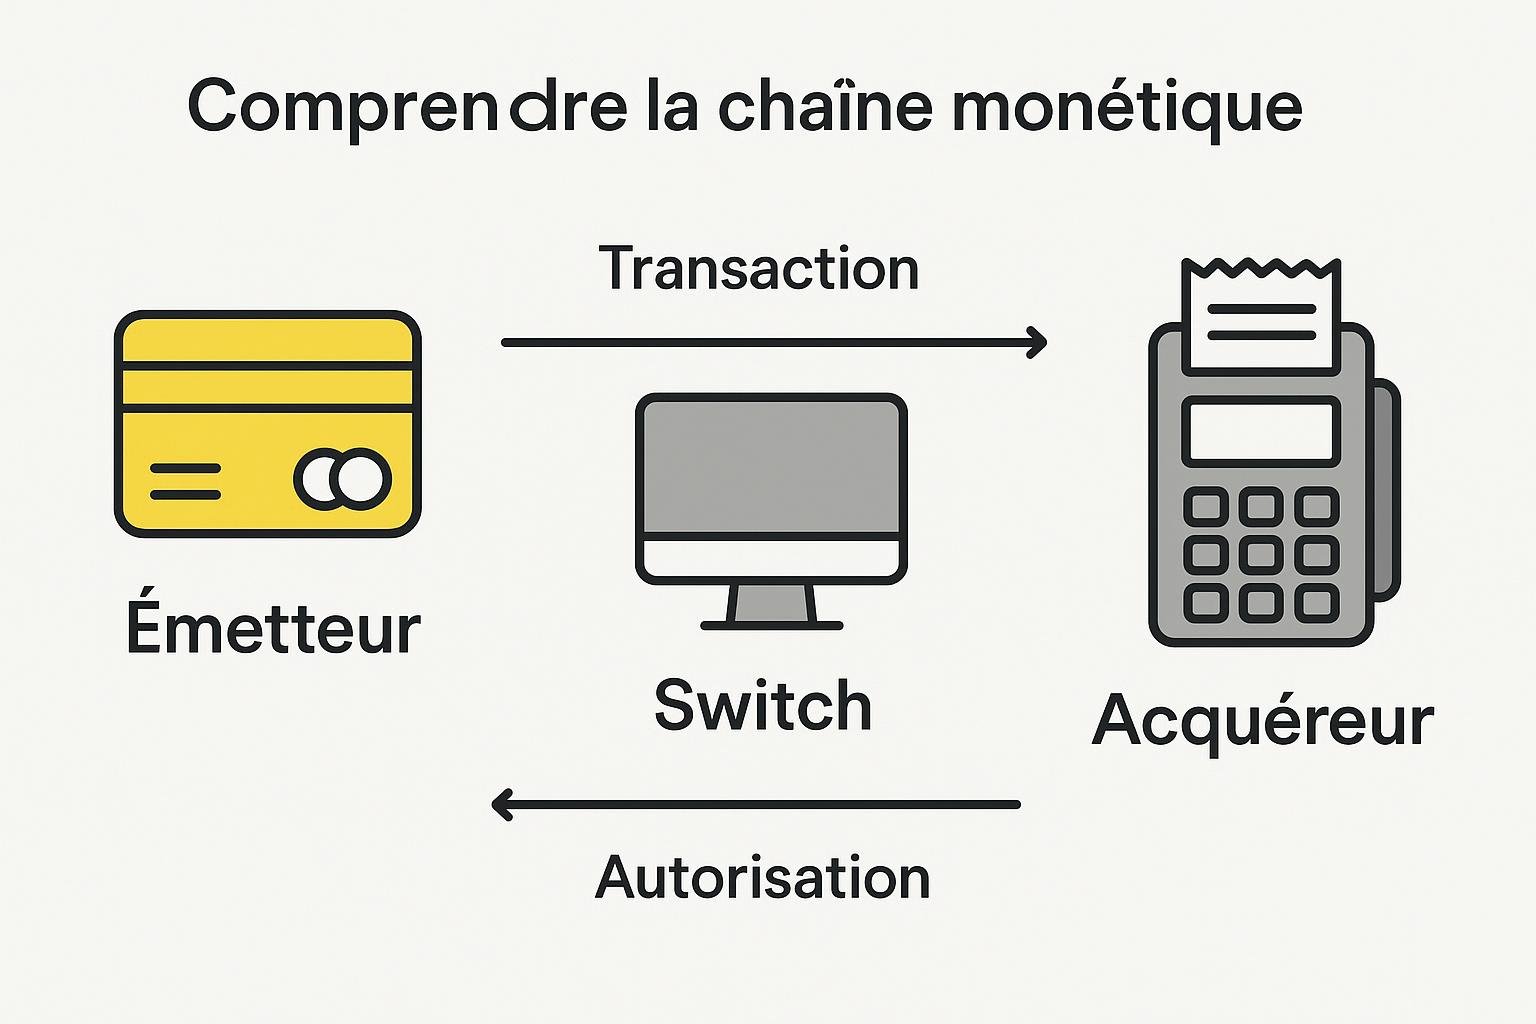
  • Comprendre la chaîne monétique : émetteur, acquéreur et switch

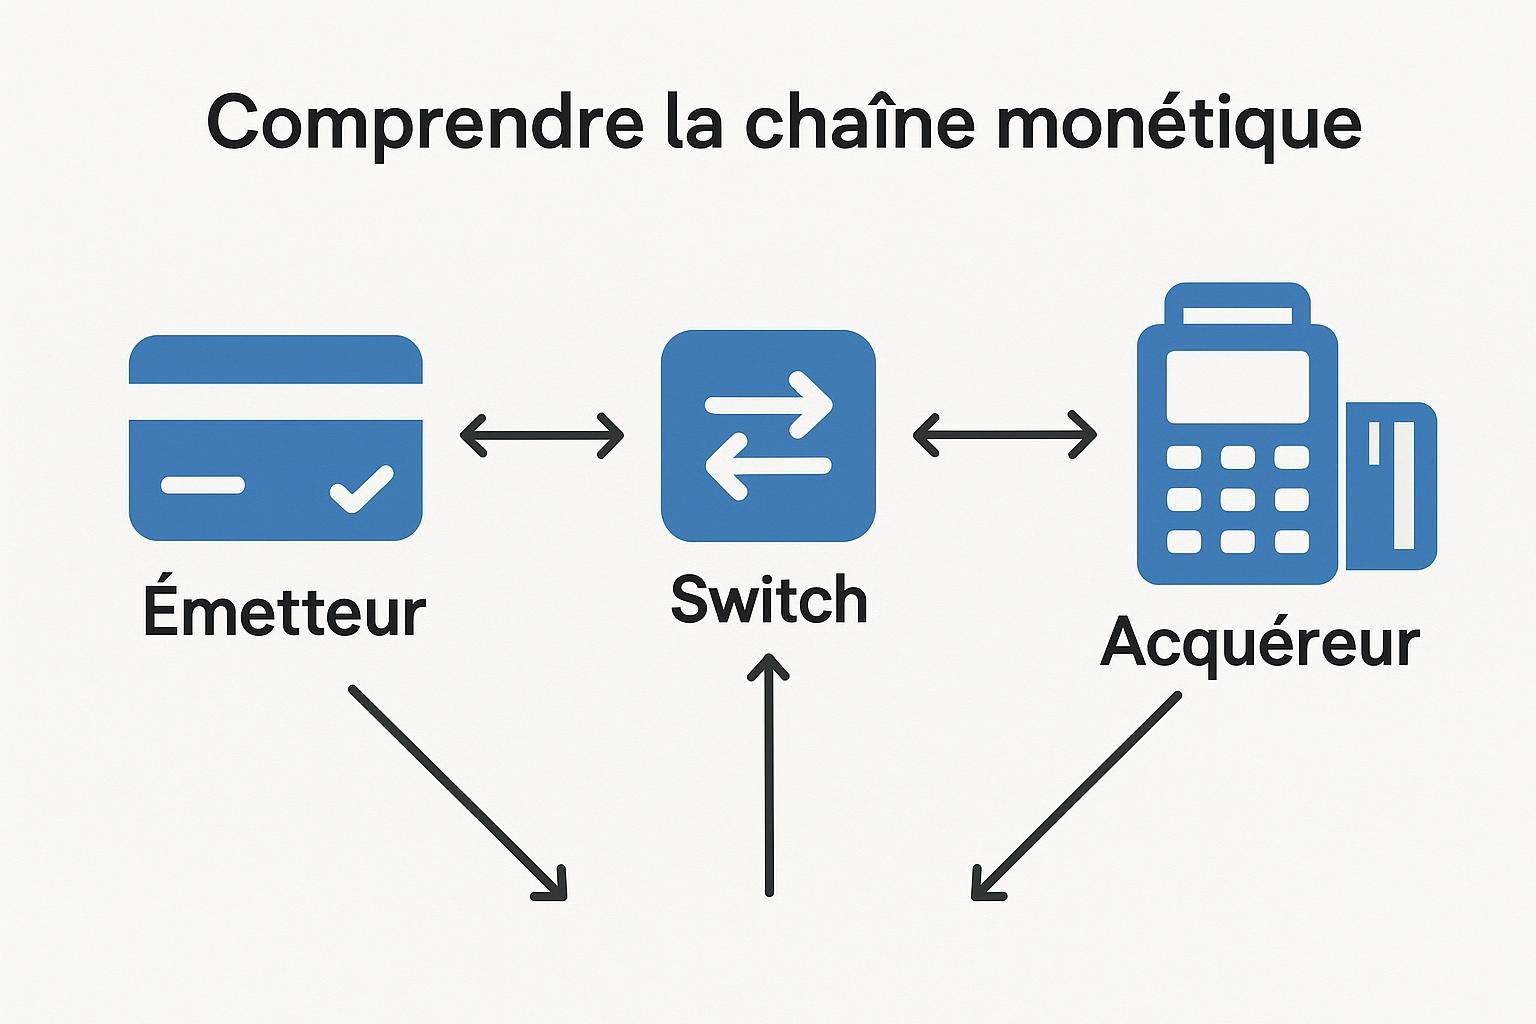
    Dans l’univers numérique actuel, la monétique occupe une place centrale dans les transactions financières. Pour véritablement saisir son importance et son fonctionnement, il est crucial de comprendre les rôles clés impliqués : émetteur, acquéreur et switch. Ces composants collaborent pour garantir la fluidité et la sécurité des transactions. Cette exploration détaille ces rôles pour clarifier leur fonction respective dans ce système complexe.

    Émetteur : Le Point de Départ de la Transaction

    Un émetteur, généralement une banque ou une institution financière, délivre des cartes de paiement à des clients. Ces cartes permettent d’accéder à des comptes financiers spécialisés. Voici quelques responsabilités principales d’un émetteur :

    • Validation des Transactions : L’émetteur vérifie la validité d’une transaction, l’équilibre du compte associé, et l’authentification du titulaire de la carte.
    • Sécurité : L’émetteur met en place des mesures pour prévenir les fraudes, telles que la détection des activités suspectes.
    • Gestion des Litiges : En cas de différends ou de transactions contestées, l’émetteur joue un rôle clé dans la résolution des problèmes avec le client.

    Pour plus d’informations sur la fonction de l’émetteur et la gestion des cartes de paiement, consultez le site BNP Paribas.

    Acquéreur : Le Facilitateur de la Transaction

    L’acquéreur, quant à lui, est l’entité qui traite les transactions pour les commerçants. Voici comment il fonctionne :

    • Traitement des Paiements : L’acquéreur achète le droit d’accepter certaines marques de cartes de crédit, assurant que les fonds sont transférés du compte du client vers celui du commerçant.
    • Support Technique : Propose généralement des solutions matérielles et logicielles permettant aux commerçants d’accepter les paiements, y compris les terminaux de carte de crédit et les passerelles de paiement en ligne.
    • Gestion des Frais : Établit une grille tarifaire pour les services rendus, incluant souvent un pourcentage des transactions traitées.

    Pour une meilleure compréhension des rôles des acquéreurs dans les transactions, visitez le portail de la Banque de France.

    Switch : Le Trait d’Union entre Émetteur et Acquéreur

    Le switch ou routeur est la technologie de communication qui connecte l’acquéreur avec plusieurs émetteurs. Ses fonctions comprennent :

    • Acheminement des Transactions : Le switch dirige les demandes de paiement de l’acquéreur vers l’émetteur approprié.
    • Sécurité des Données : Assure que les informations des transactions sont transmises de manière sécurisée et conforme aux régulations.
    • Vitesse de Traitement : Accélère le processus, réduisant ainsi le temps nécessaire pour compléter une transaction.

    Pour comprendre davantage comment les technologies de switch soutiennent la communication entre banques, consultez Ingenico.

    Intégration Technologique et Innovante

    Dans le cadre de la numérisation croissante, ces composants s’appuient sur des innovations constantes. L’intelligence artificielle et les algorithmes d’auto-apprentissage optimisent les services et la protection des données. Les blockchains et les technologies sans contact favorisent également la sécurité et la commodité.

    Pour comprendre ces innovations dans leur ensemble, visitez comprenez la monétique.

    Avantages et Inconvénients des Acteurs de la Monétique

    Avantages

    • Pour l’Émetteur : Offre une expérience sécurisée aux clients, renforce la fidélité.
    • Pour l’Acquéreur : Garantit une interface fluide pour les paiements, attire les commerçants grâce à des services optimisés.
    • Pour le Switch : Propose une rapidité et une sécurité accrue, rendant les transactions plus fiables.

    Inconvénients

    • Pour l’Émetteur : Frais associés à la prévention des fraudes et à la sécurité des données.
    • Pour l’Acquéreur : Complexité dans la gestion des coûts des services.
    • Pour le Switch : Risques liés à l’interruption technique et aux cyberattaques potentielles.

    Conclusions et Perspectives

    La chaîne monétique repose sur l’interaction étroite entre l’émetteur, l’acquéreur et le switch. Chacun joue un rôle indispensable pour garantir que les transactions se déroulent de manière fluide, rapide et sécurisée. À mesure que les technologies continuent de progresser, ces rôles évolueront mais resteront essentiels à la fonctionnalité de l’économie numérique.

    Les parties prenantes doivent suivre et s’adapter aux nouvelles technologies pour maintenir et renforcer la confiance des utilisateurs. La compréhension de ces composantes permet aux individus et aux entreprises de naviguer en toute sécurité dans le domaine des transactions monétiques.

    September 5, 2026

  • Tokenisation des cartes bancaires : principe et cas d’usage

    Dans un monde où les transactions électroniques dominent, la sécurité des informations bancaires est cruciale. La tokenisation des cartes bancaires joue un rôle central dans la protection des données sensibles. Cet article explore ce qu’est la tokenisation, son fonctionnement, et ses applications.

    Qu’est-ce que la Tokenisation des Cartes Bancaires ?

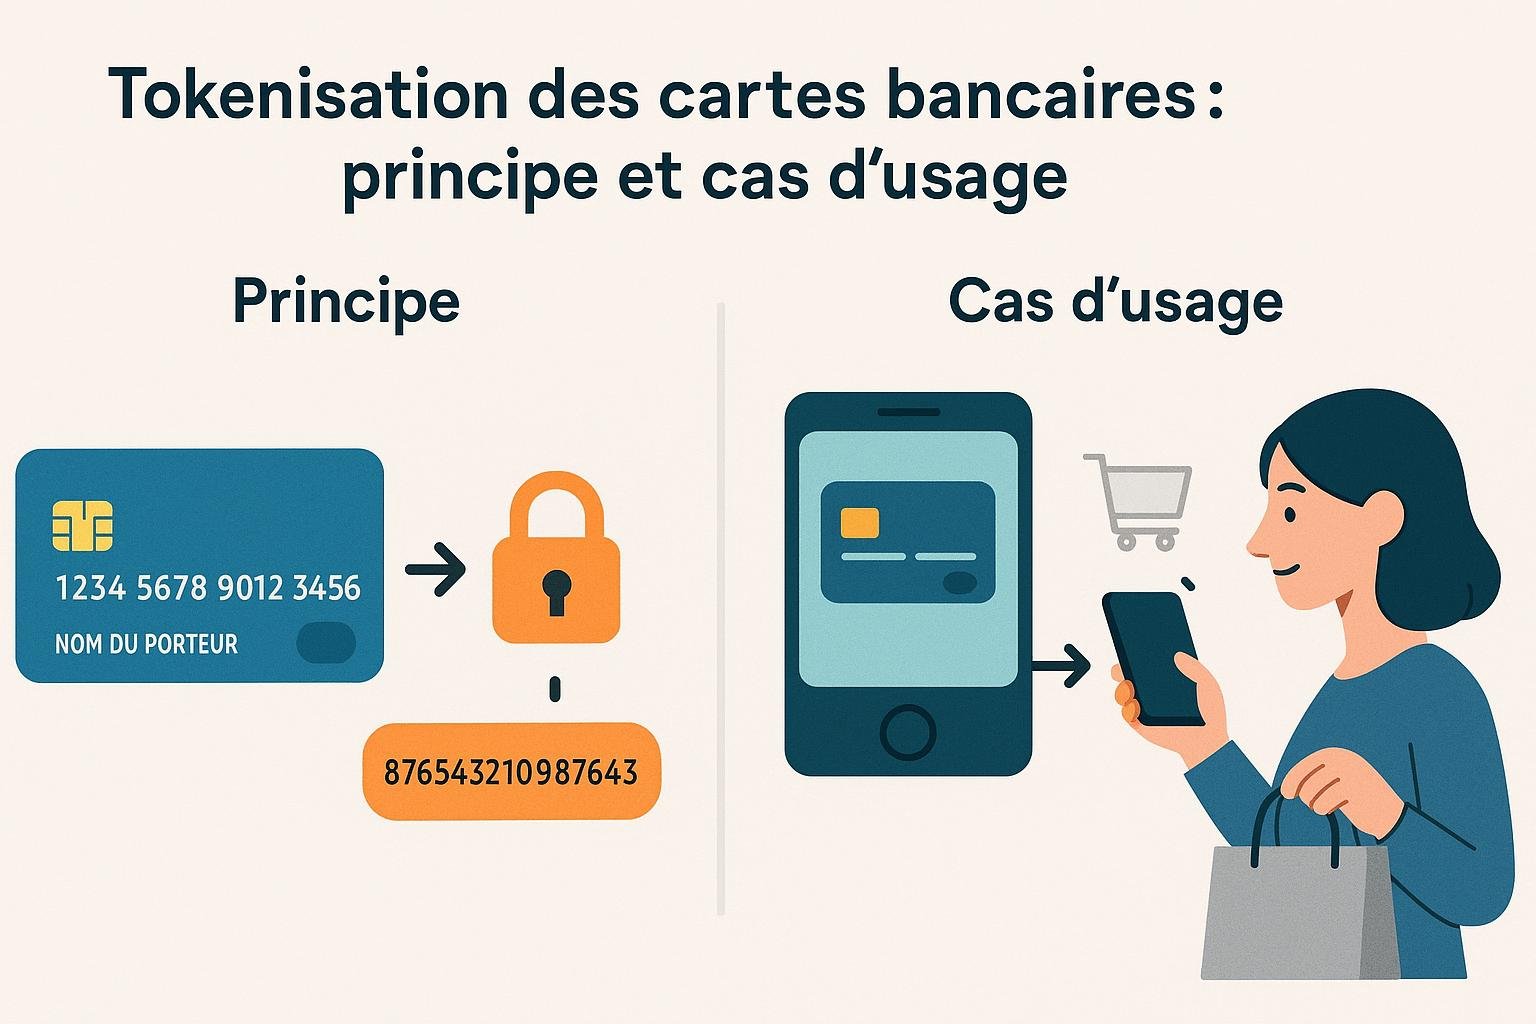
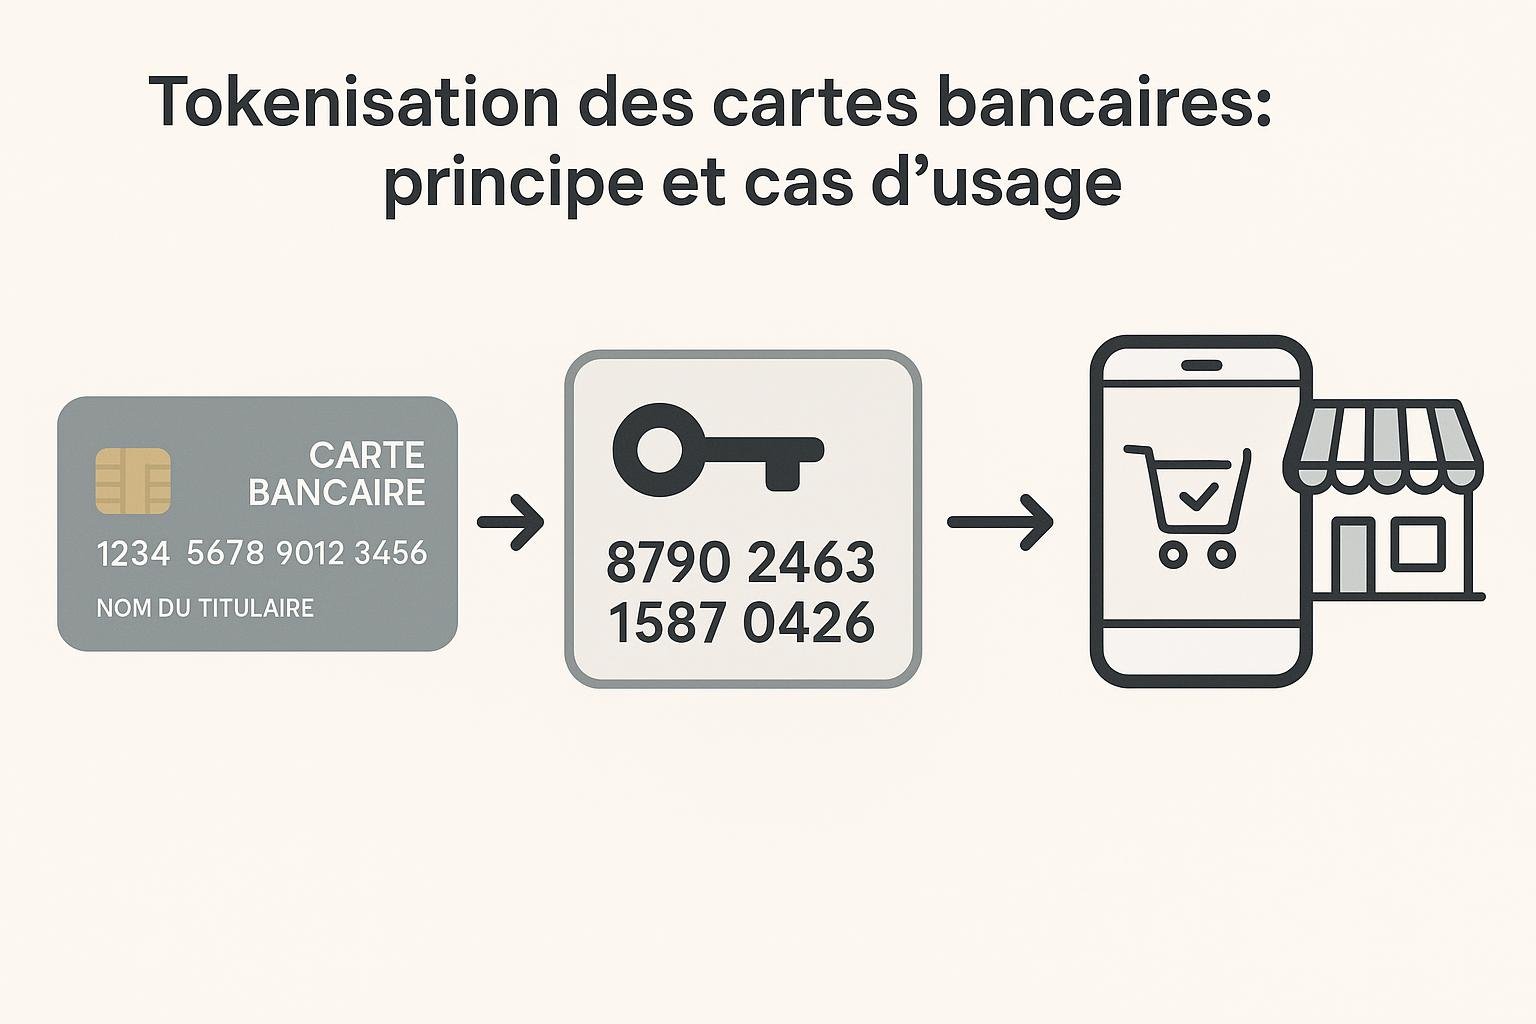
    La tokenisation transforme les données sensibles en jetons. Ces jetons sont des suites alphanumériques générées aléatoirement. Ils remplacent les informations de carte bancaire. En utilisant un jeton, les entreprises n’ont pas accès aux données réelles de la carte.

    Comment Fonctionne la Tokenisation ?

    Un système de tokenisation prend les informations de la carte et les remplace par un jeton unique. Ce jeton passe ensuite par les réseaux de paiement lors des transactions. Les systèmes de paiement autorisés transforment le jeton en données de carte lors de la transaction finale si nécessaire.

    Tokenisation Process

    Avantages de la Tokenisation

    La tokenisation améliore la sécurité des paiements. Elle réduit les risques de fraude. Les hackeurs ne peuvent pas utiliser des jetons de la même façon que des numéros de carte. Si une brèche survient, les données exposées restent limitées à des jetons sans valeur hors de leur environnement sécurisé.

    1. Réduction des Fraudes : Le jeton ne révèle pas d’informations de la carte.
    2. Conformité PCI : Les entreprises réduisent leur périmètre de conformité.
    3. Expérience Utilisateur Améliorée : Moins de friction pour le client final lors des paiements récurrents.

    Limites de la Tokenisation

    Bien que puissante, la tokenisation présente des limites. Sa mise en œuvre peut être complexe et nécessite une gestion rigoureuse des jetons. Tous les commerçants et acquéreurs doivent gérer la tokenisation adéquatement pour en bénéficier pleinement.

    Cas d’Usage de la Tokenisation

    La tokenisation trouve plusieurs applications dans le monde des paiements numériques.

    Applications dans le Commerce Électronique

    Les plateformes de commerce en ligne utilisent la tokenisation pour sécuriser les paiements. Lorsqu’un client effectue un achat, ses informations de carte sont tokenisées. Le commerçant peut ainsi stocker ces données sans risque accru de vol direct de ces informations.

    Usage dans les Portefeuilles Numériques

    Les portefeuilles numériques comme Apple Pay et Google Wallet utilisent la tokenisation. Ils convertissent les informations de votre carte en un jeton unique stocké sur votre appareil. Cette méthode protège les utilisateurs lors des paiements contactless.

    Digital Wallet Example

    Sécurisation des Transactions Répétitives

    La tokenisation s’applique aussi aux paiements récurrents. Les services d’abonnements utilisent les jetons pour débiter les comptes des clients régulièrement. Les informations de la carte originale ne circulent plus dans chaque transaction.

    Comparaison avec la Cryptographie

    La tokenisation et la cryptographie diffèrent. La cryptographie chiffre les données tandis que la tokenisation remplace les données par un jeton. La cryptographie nécessite des clés de déchiffrement pour récupérer les données d’origine. En revanche, la tokenisation ne stocke pas de données, elle élimine donc le besoin d’un tel déchiffrement.

    Intégration et Formation Monétique

    Pour tirer le meilleur parti de la tokenisation, les entreprises doivent bien l’intégrer à leurs systèmes existants. Des partenaires comme formation monétique avancée proposent des programmes éducatifs sur les pratiques de sécurité et la gestion des paiements.

    Conclusion

    La tokenisation des cartes bancaires offre une solution efficace pour sécuriser les informations de paiement. Avec l’adoption croissante des paiements numériques, la tokenisation devient un outil incontournable pour protéger les consommateurs et les entreprises. Comprendre son fonctionnement et ses applications reste essentiel pour les acteurs du commerce moderne.

    Liens Utiles

    • PCI Security Standards
    • Apple Pay Features
    • Google Wallet Security

    En embrassant les avantages de la tokenisation, les entreprises peuvent non seulement améliorer leur sécurité, mais aussi instaurer la confiance chez leurs clients. La compréhension et l’éducation autour de pratiques sécuritaires continueront à jouer un rôle vital dans l’environnement des paiements numériques.

    September 1, 2026

  • 3D Secure et authentification forte : réduire la fraude en ligne

    Dans l’ère numérique actuelle, la fraude en ligne est devenue une menace majeure. Les consommateurs utilisent de plus en plus les transactions en ligne, et la sécurité de ces transactions est cruciale. Le système 3D Secure et l’authentification forte sont des outils essentiels pour réduire la fraude en ligne. Cet article explore comment ces systèmes fonctionnent et leurs avantages.

    Qu’est-ce que le système 3D Secure ?

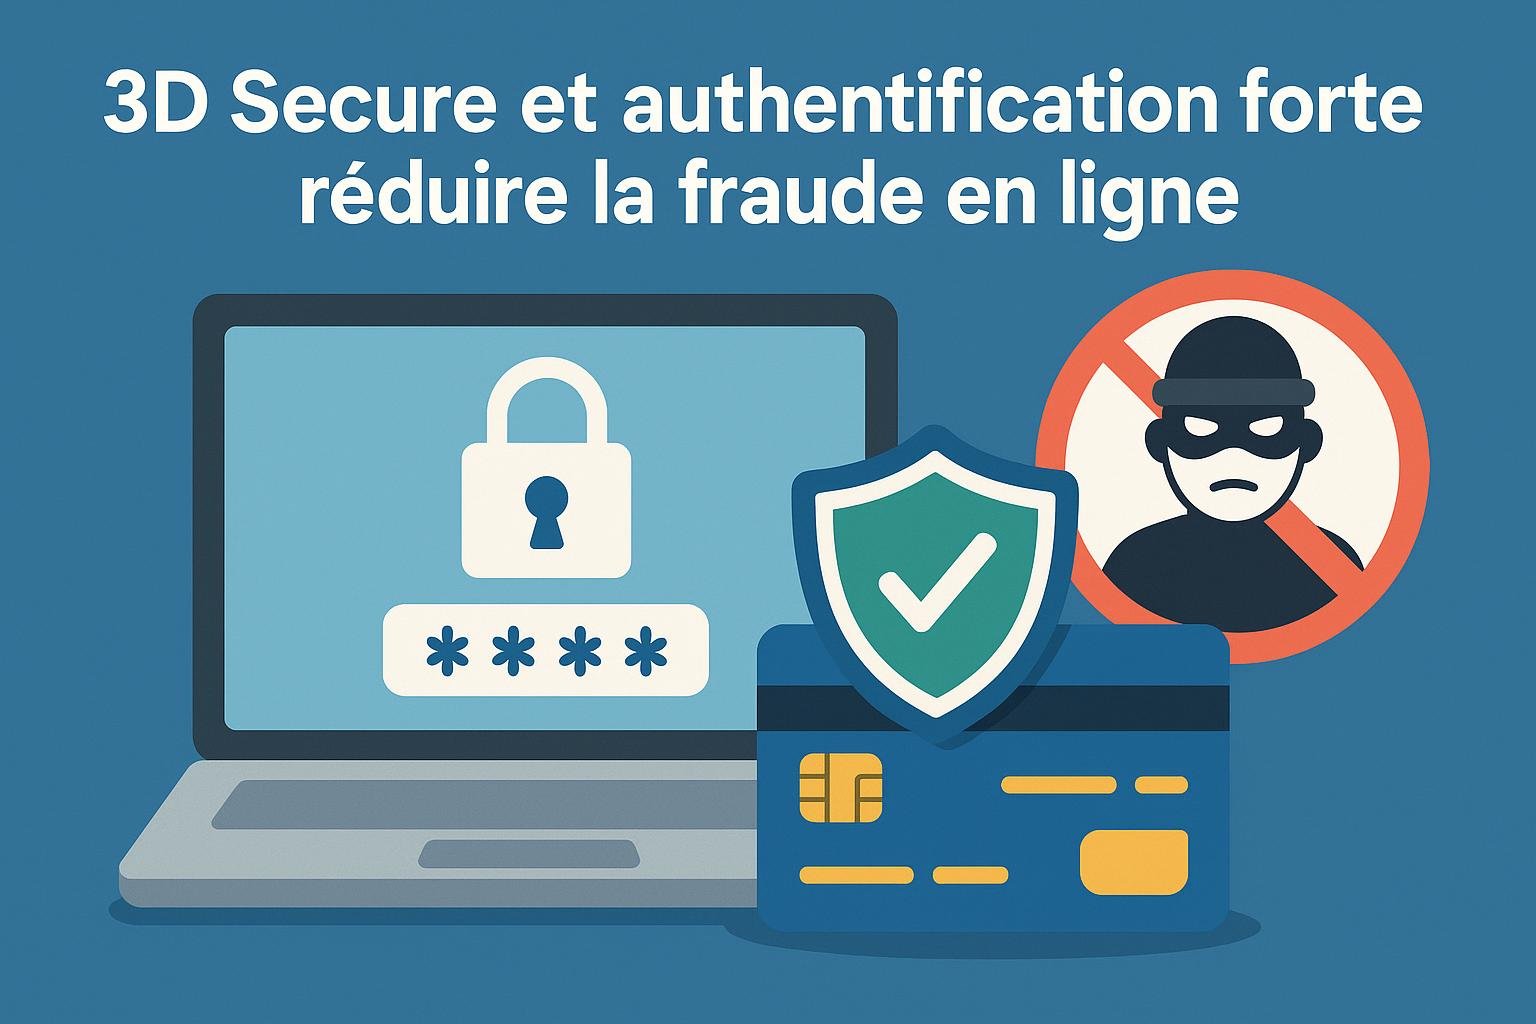
    3D Secure est un protocole d’authentification pour sécuriser les paiements en ligne. Les principales marques de cartes, telles que Visa et Mastercard, l’ont développé. Ce système vise à ajouter une couche de sécurité aux transactions en ligne.

    3D Secure Illustration

    Comment fonctionne 3D Secure ?

    Lors d’un achat en ligne, le marchand propose 3D Secure comme option de sécurité. Après avoir saisi les informations de la carte, l’acheteur est redirigé vers la page de vérification de sa banque. Cette étape implique généralement la saisie d’un code envoyé par SMS, ou la réponse à une question secrète. Si les informations fournies sont correctes, la transaction est autorisée.

    Les Avantages de 3D Secure

    Le principal avantage de 3D Secure est l’amélioration de la sécurité. Il vise à protéger les acheteurs et les vendeurs contre l’utilisation frauduleuse des cartes. De plus, il réduit le risque de rétrofacturation pour les marchands, car la responsabilité financière de la fraude peut être transférée à la banque émettrice si le protocole est utilisé.

    Les Inconvénients Potentiels

    Bien que 3D Secure renforce la sécurité, il peut également ajouter de la friction dans le processus d’achat. Les étapes supplémentaires peuvent dissuader certains consommateurs d’effectuer un achat, entraînant des ventes perdues pour les commerçants.

    Qu’est-ce que l’Authentification Forte ?

    L’authentification forte est une méthode qui exige plusieurs éléments pour vérifier l’identité d’un utilisateur. Cela contraste avec l’authentification simple, qui repose souvent sur un seul facteur, comme un mot de passe.

    Les Composants de l’Authentification Forte

    L’authentification forte repose sur trois catégories principales d’éléments :

    1. Quelque chose que vous savez : un mot de passe ou un code PIN.
    2. Quelque chose que vous possédez : une carte, un téléphone mobile, ou un dispositif de sécurité.
    3. Quelque chose que vous êtes : empreinte digitale ou reconnaissance faciale.

    Comment l’Authentification Forte Réduit la Fraude

    En combinant deux ou plusieurs de ces éléments, l’authentification forte rend plus difficile l’accès non autorisé aux comptes. Même si un fraudeur connaît le mot de passe, il doit également avoir accès à l’autre facteur, ce qui limite les possibilités de fraude.

    Authentification Forte Illustration

    L’Impact sur les Commerçants et les Consommateurs

    L’implémentation de 3D Secure et de l’authentification forte a des conséquences à la fois bénéfiques et défavorables pour les commerçants et les consommateurs.

    Avantages pour les Commerçants

    1. Réduction de la fraude : Moins de transactions frauduleuses impliquent moins de pertes financières.
    2. Confiance accrue des consommateurs : La sécurité supplémentaire peut inciter les consommateurs à acheter en ligne avec plus de confiance.
    3. Limitation des rétrofacturations : Les rétrofacturations coûtent cher aux commerçants. En réduisant la fraude, elles diminuent aussi.

    Avantages pour les Consommateurs

    1. Protection des informations personnelles : Moins de risque que les informations de carte soient volées.
    2. Tranquillité d’esprit : Les consommateurs peuvent effectuer des achats en ligne en sachant que leurs transactions sont sécurisées.

    Défis pour les Commerçants

    1. Complexité de l’intégration : Implémenter 3D Secure et l’authentification forte peut nécessiter des efforts en technologie et des coûts supplémentaires.
    2. Impact potentiel sur l’expérience utilisateur : Un processus d’achat plus long peut décourager certains clients.

    Défis pour les Consommateurs

    1. Risque de friction : Les étapes d’authentification supplémentaires peuvent frustrer les utilisateurs.
    2. Accès à la technologie : Tous les consommateurs n’ont pas accès aux dispositifs requis pour l’authentification forte.

    Exemples et Études de Cas

    Pour illustrer l’impact de 3D Secure et de l’authentification forte, examinons quelques exemples concrets de leur utilisation dans le monde réel.

    Exemple d’une Grande Entreprise

    Une grande chaîne de vente en ligne a mis en œuvre 3D Secure. Après l’intégration, elle a constaté une réduction de 30% des fraudes. Bien que les utilisateurs se soient habitués à la nouvelle étape d’authentification, l’impact négatif sur les ventes était minimal.

    Étude de Cas d’une Banque

    Une banque majeure a intégré une authentification forte pour ses services bancaires en ligne. Le nombre de tentatives de fraude a chuté de manière significative. La banque a également reçu des retours positifs de la part des utilisateurs concernant l’amélioration de la sécurité des comptes.

    Formation et Ressources

    Pour ceux qui souhaitent approfondir leurs connaissances sur la lutte contre la fraude en ligne, suivre une formation à la lutte contre la fraude est judicieux. Ces programmes offrent des informations détaillées sur la mise en œuvre de systèmes de sécurité avancés.

    Conclusion

    3D Secure et l’authentification forte sont des outils puissants pour réduire la fraude en ligne. Ils offrent une sécurité accrue pour les transactions, favorisant une expérience plus sûre pour les consommateurs et une protection renforcée pour les commerçants. Toutefois, il reste essentiel de trouver un équilibre entre sécurité et convivialité pour maximiser les avantages tout en minimisant les inconvénients.

    Pour plus d’informations sur la manière de mettre en œuvre ces systèmes, consultez les ressources disponibles sur des sites fiables, tels que ceux portant sur les solutions de sécurité e-commerce et bancaire. En adoptant ces technologies, les entreprises peuvent non seulement renforcer la sécurité mais aussi protéger leurs clients de manière proactive face aux menaces numériques.

    August 31, 2026

  • La norme PCI DSS : ce que tout acteur du paiement doit savoir

    Dans le monde des transactions électroniques, la sécurité est essentielle. La norme Payment Card Industry Data Security Standard (PCI DSS) joue un rôle crucial dans ce domaine. Ce guide explique ce que vous devez savoir sur cette norme de sécurité des données.

    Qu’est-ce que la norme PCI DSS ?

    La norme PCI DSS est un ensemble de directives visant à sécuriser les transactions par carte bancaire. Cette norme a été créée en 2004 par les principales sociétés de cartes de crédit, dont Visa, MasterCard, American Express, Discover et JCB. L’objectif est de protéger les informations des titulaires de carte contre les fraudes et les violations de données.

    Pourquoi la norme PCI DSS est-elle importante ?

    La norme PCI DSS est essentielle pour plusieurs raisons. D’abord, elle aide à prévenir les fraudes financières. Ensuite, elle protège la réputation des entreprises en évitant les atteintes aux données. Enfin, elle assure la confiance des clients dans l’utilisation de leurs cartes.

    Les six objectifs de la norme PCI DSS

    La norme PCI DSS se compose de six objectifs principaux :

    1. Construire et maintenir un réseau sécurisé : Les entreprises doivent installer et maintenir un pare-feu pour protéger les données des titulaires de carte. Elles doivent aussi changer les mots de passe fournisseurs par défaut.

    2. Protéger les données des titulaires de carte : Les données stockées des titulaires doivent être protégées, et les informations des cartes doivent être chiffrées.

    3. Gérer les vulnérabilités d’un système : Les programmes anti-virus doivent être utilisés et régulièrement mis à jour. Les systèmes doivent être sécurisés et maintenus régulièrement.

    4. Mettre en œuvre des mesures efficaces de contrôle d’accès : L’accès aux données des titulaires doit se faire uniquement sur besoin légitime. Chaque utilisateur doit avoir une identification unique.

    5. Surveiller et tester régulièrement les réseaux : Les entreprises doivent suivre et surveiller tout accès aux ressources du réseau et aux données des titulaires de carte. Des tests de sécurité réguliers sont recommandés.

    6. Maintenir une politique de sécurité de l’information : Une politique doit être mise en place pour garantir la sécurité continue des informations.

    Qui doit se conformer à PCI DSS ?

    Toutes les entités impliquées dans le traitement des cartes doivent respecter le PCI DSS. Cela inclut les vendeurs, les services de traitement des paiements et les hébergeurs.

    Procéder à une évaluation franche : Les entités doivent se soumettre à des auto-évaluations ou à des audits par des auditeurs agréés. Ces évaluations aident à identifier les domaines nécessitant des améliorations.

    Avantages de la conformité à la norme PCI DSS

    Respecter la norme PCI DSS offre bon nombre d’avantages, tels que :

    • Réduction des risques de violation de données : Une solide infrastructure réduit le potentiel de failles.
    • Amélioration de la réputation de l’entreprise : La conformité inspire confiance aux clients et partenaires.
    • Protection juridique : Les entreprises conformes sont mieux préparées contre les litiges en cas de violation.
    • Exonérations d’amendes : La non-conformité peut entraîner des amendes importantes.

    Les défis de la mise en conformité avec la norme PCI DSS

    Bien que la conformité ait ses avantages, elle pose également des défis, notamment :

    • Coût de mise en œuvre : La mise à niveau des systèmes et la formation du personnel peuvent être coûteuses.
    • Complexité technique : La norme exige des modifications techniques d’infrastructure, ce qui peut être compliqué.

    Quelques conseils pratiques : Les entreprises peuvent se tourner vers des consultants en sécurité pour faciliter la transition et se former à la sécurité des paiements.

    Les sanctions en cas de non-conformité

    Le non-respect de la norme PCI DSS peut avoir des conséquences sérieuses. Les sanctions financières peuvent inclure des amendes imposées par les marques de cartes. De plus, les entreprises peuvent perdre leur capacité à accepter les cartes de crédit, ce qui peut nuire gravement aux opérations commerciales.

    Études de cas

    Exemple 1 : La grande chaîne de commerce

    Une grande chaîne de magasins a subi une violation majeure des données. Investigations post-incident ont révélé qu’elle n’était pas en conformité avec PCI DSS. En conséquence, elle a dû payer des millions en amendes et a perdu la confiance de ses clients.

    Exemple 2 : Un petit commerce bien préparé

    À l’inverse, un petit commerce soucieux de la sécurité a mis en place des mesures strictes conformes à PCI DSS. Durant une tentative d’intrusion, son système a averti les responsables, évitant ainsi une fuite de données. Ce niveau de préparation a renforcé sa réputation.

    Comment commencer avec la norme PCI DSS ?

    Entamez votre démarche vers la conformité en effectuant un audit de vos systèmes actuels. Identifiez les lacunes et formez votre personnel. Pour plus d’information et pour vous préparer efficacement, vous pouvez visiter des plateformes comme formation-en-monetique.com pour se former à la sécurité des paiements.

    Liens utiles

    • Site officiel PCI SSC
    • Guide de conformité PCI pour les entreprises
    • Documentation sur la sécurité des paiements par carte

    Conclusion

    La norme PCI DSS est indispensable pour toute entreprise manipulant des données de cartes. En plus de sécuriser les informations sensibles, elle renforce la confiance des clients et protège la réputation de l’entreprise. En comprenant les principes de PCI DSS et en s’assurant de sa conformité, une entreprise peut minimiser les risques et maximiser son potentiel de succès.

    August 24, 2026

Next Page